〔2026年10月の住宅ローン金利動向〕
■今月は住宅ローン金利の上昇がさらに広がる
先月に続き、住宅ローン金利の上昇が目立つ結果となりました。
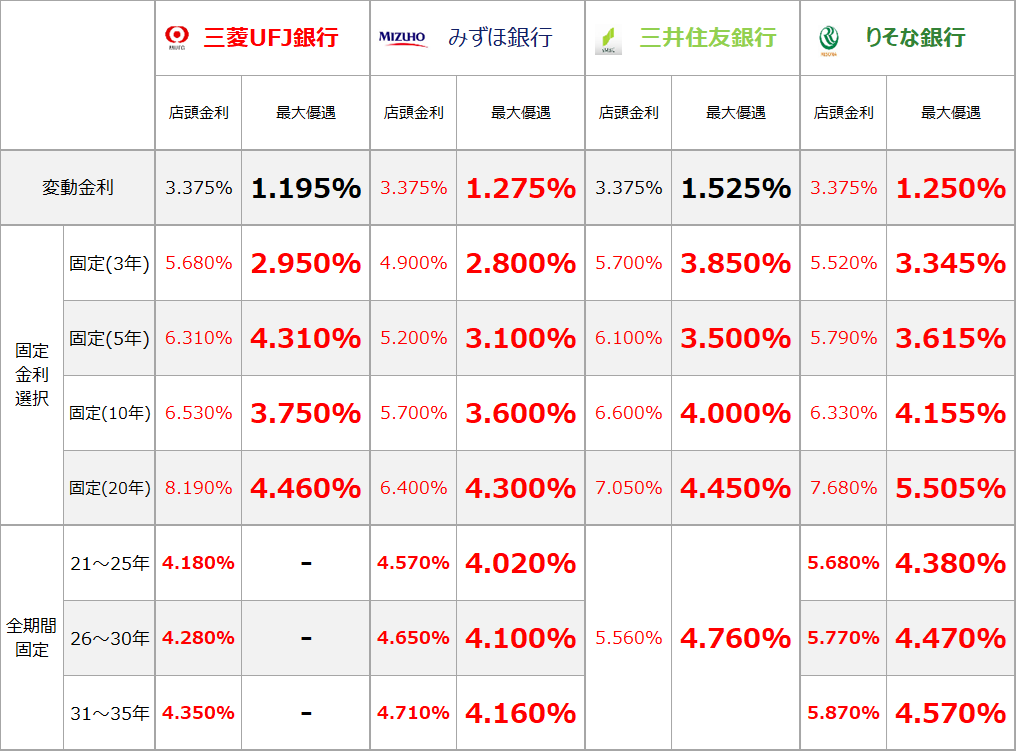
変動金利では先月改定を見送ったみずほ銀行とりそな銀行がそれぞれ前月から0.25%上昇し、これで大手都市銀行4行の基準金利が横並びとなりました。
固定金利も軒並み上昇。ネット銀行でも変動金利の上昇が目立つなど、住宅ローン金利全体に上昇の動きが広がっています。
日銀は9月の金融政策決定会合で政策金利を1.25%程度へ引き上げており、今月以降も金融政策や市場金利の動向が住宅ローン金利にどのように反映されるのか、引き続き注目されます。
■大手都市銀行の変動金利は4行が横並びに
大手都市銀行の変動金利は横並びとなりましたが、今月はネット銀行の変動金利でも上昇が目立ちました。
その中でもイオン銀行ではキャンペーン適用による最優遇金利が0.99%となっており、今月も変動金利で唯一1%を下回る水準を維持しています。
変動金利は日銀の政策金利や各銀行の短期プライムレートなどの影響を受けるため、今後の金融政策によってはさらなる金利上昇につながる可能性があります。
■固定金利も軒並み上昇
固定金利についても、今月は各銀行で上昇が見られました。
10年固定の最優遇金利は、銀行によって3.6%~4.155%程度の水準となっています。
フラット35も4か月連続で上昇しました。今月は前月と比べて+0.37%~+0.40%の上昇となっており、固定金利の上昇が続いています。
固定金利は、日銀の政策金利だけではなく、10年国債利回りなどの長期金利や金融市場の動向にも影響を受けます。
そのため、今後の固定金利についても、金融政策だけでなく、物価や景気、国内外の金利動向などを含めて見ていく必要があります。
■今後の住宅ローン金利はどうなる?
今後については、金融政策や長期金利などの影響から、住宅ローン金利の上昇傾向が続く可能性があります。
ただし、金利は経済情勢によって変動するため、今後の動きを正確に予測することは難しく、「金利が上がるから今すぐ購入したほうがいい」と単純に判断することもおすすめできません。
特に変動金利については、現在の金利水準だけで判断するのではなく、将来的に金利が上昇した場合でも無理なく返済できる借入額なのかを確認しておくことが重要です。
■住宅購入は「金利」だけで判断しない
住宅購入を検討する際には、金利や物件価格の動向だけでなく、「家族にとって、今が住まいを必要とするタイミングなのか」という視点も大切です。
たとえば、お子さまの入学や進学、家族構成の変化、現在の住まいの更新時期など、住宅購入を考えるきっかけはご家庭によって異なります。
将来の金利や不動産相場を正確に予測することはできません。だからこそ、金利が上昇した場合でも無理なく返済できる資金計画を立てたうえで、ご家族にとって必要なタイミングで、その時点での最良の選択をすることが大切だと私たちは考えています。
■将来の暮らしまで考えた住まい選びを
住宅ローンの金利動向だけに目を向けるのではなく、購入後の暮らしや将来の家計まで含めて、ご自身のライフプランに合った住まい選びを検討してみてはいかがでしょうか。

事前審査は数日~1週間程で結果が出ます。
都市銀行
フラット35
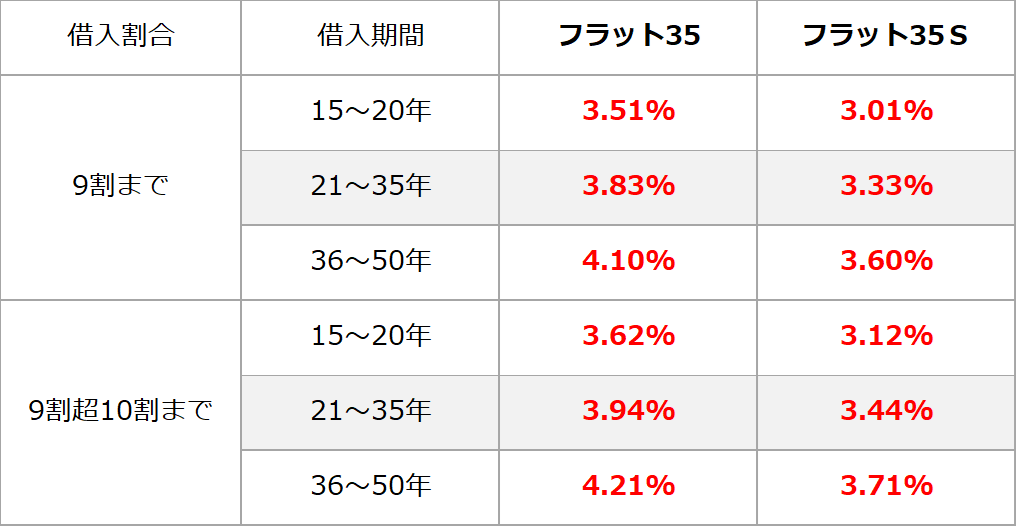 ※表記の金利は、ARUHI表示のものです。
※フラット35Sは当初5年間(▲0.25%)の優遇金利です。6年目以降はフラット35の金利となります。
ネット銀行
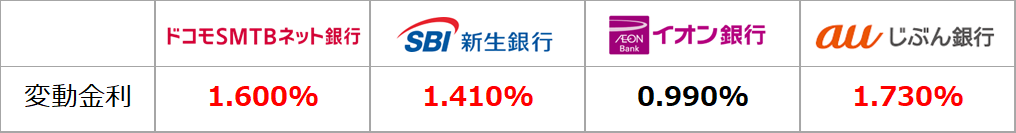 ※ネット銀行の場合、お客様ご自身での審査・申込手続きが必要になる場合がございます。
※購入物件の状況や金融機関の手続き等の各種条件により、ご選択いただけない場合がございます。
※上記金融機関は順不同です。株式会社ホームリンクの主な取扱の金融機関です。この他の金融機関もお取扱いが出来ますのでお気軽にお申し付けください。
※上記金利は一例です。各金融機関により、この他のラインナップもございます。詳しくは、担当営業までお問合せください。
※最大優遇後実行金利に関しては、審査の内容(勤務年数・ご年収・ご勤務先等)によるものであり、確約できるものではありませんので予めご了承ください。
※文字の色について、赤い金利=先月よりも上昇、黒い金利=先月と同じ、青い金利=先月より下降
※上記金利の他に各金融機関・保証会社への保証料・手数料がかかります。詳しくは、担当営業までお問合せください。